Perspectivas del mercado del azúcar
Este reporte semanal te ofrece un análisis de oferta y demanda del mercado del azúcar a nivel internacional, nacional y regional, con factores clave de comercialización para anticipar tendencias y apoyar decisiones estratégicas.
EDICIÓN MENSUAL | SEPTIEMBRE 2026
El mercado internacional cambia de régimen: el Contrato 11 alcanza su máximo en 16 meses y México asegura un acceso mínimo de 712 mil TM a Estados Unidos
PRODUCCIÓN Y OFERTA
- La ISO confirma el cambio de ciclo para 2026/27: producción de 180.0 millones de TM (-1%) frente a un consumo de 180.3 millones, es decir, un déficit de 0.2 millones de TM, con El Niño como principal amenaza ante lluvias monzónicas por debajo de lo normal en la India.
- El organismo recortó por cuarta vez el superávit mundial 2025/26, de 2.24 a 1.10 millones de TM, por la menor producción del Centro-Sur de Brasil.
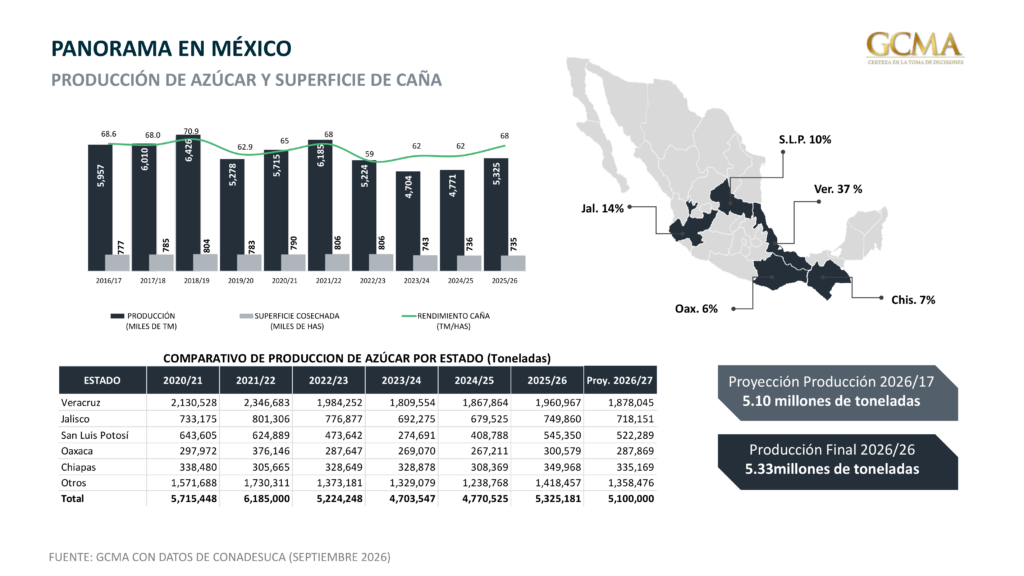
- En México la zafra 2025/26 cerró con una producción definitiva de 5,325,181 TM (+11.6%), sobre 49.6 millones de TM de caña molida, con mejoras simultáneas en rendimiento de campo, de fábrica y agroindustrial.
PRECIOS Y MERCADO INTERNACIONAL
- Los precios internacionales extendieron el rally: el Contrato 11 promedió 18.29 ctvs/lb en septiembre (+8.8% mensual) tras tocar 18.88 el día 10, máximo de 16 meses, y acumula cerca de 30% de alza en el año.
- El impulso viene del recorte de Tailandia (-17% para 2026/27), de la caída de 19% en la Unión Europea y del petróleo por arriba de 100 dólares por barril, que mejora la paridad del etanol en Brasil.
- El riesgo está en que los fondos acumulan su mayor posición neta larga en casi cuatro años, lo que deja el mercado expuesto a una toma de utilidades.
COMERCIO EXTERIOR
- Estados Unidos elevó el porcentaje liberado bajo los Acuerdos de Suspensión de 50% a 70%: el Export Limit de septiembre sube a 711,763 TM valor crudo como acceso mínimo para México, 136 mil TM más que las 576 mil fijadas en julio.
- Las exportaciones mexicanas acumuladas al 13 de septiembre suman 1,302,171 TM, 97.3% de avance del ciclo, con el cupo TLCAN cerrando en 98.5% de cumplimiento y destinos encabezados por Marruecos (37.2%), el Re-Export Program de EE.UU. (30.8%) y Canadá.
- Los inventarios finales permanecen en 1.35 millones de TM, de los cuales 150 mil están comprometidos con Estados Unidos; el azúcar realmente disponible para el mercado nacional es de 1.20 millones de TM.
Para consultar el reporte completo, contacta a: avelazquez@gcma.com.mx