Granos y oleaginosas · Edición mensual

Perspectivas del mercado de trigo

Situación actual y perspectivas de la oferta y demanda internacional, nacional y regional del trigo.

Este reporte mensual te ofrece un análisis de la oferta y demanda del mercado del trigo a nivel internacional, nacional y regional, con factores clave de comercialización para anticipar tendencias y apoyar decisiones estratégicas.

EDICIÓN MENSUAL | SEPTIEMBRE 2026

Menores exportaciones de Rusia y Ucrania se compensan con Canadá y Australia, mientras Baja California Sur pide revisar el precio del trigo panificable

MUNDIAL

  • El Consejo Internacional de Granos redujo de 821 a 817 millones de TM su cálculo de la producción mundial 2026/27, 3% por debajo de los 844 millones del ciclo anterior, mientras el USDA la proyectó en 822.43 millones.
  • Las exportaciones de Rusia se ajustaron de 46 a 43 millones de TM y las de Ucrania de 13.50 a 12.50 millones, compensadas por el incremento previsto para Canadá (30 millones), Australia (23.50 millones) y Argentina (15.50 millones).
  • Las existencias finales mundiales se calculan en 276.3 millones de TM, por encima de los 273.3 millones del ciclo anterior y de los 273.5 previstos por el mercado.

ESTADOS UNIDOS

  • El USDA mantuvo sin cambios el balance estadounidense, con la cosecha proyectada en 41.66 millones de TM y existencias finales 2026/27 en 19.51 millones.
  • Al 10 de septiembre Estados Unidos había comprometido exportaciones por 9.1 millones de TM, 31% menos que los 13.1 millones del año previo.
  • La cosecha de trigo de primavera avanzó al 93% del área, mientras la siembra de los trigos de invierno 2027/2028 alcanzó 8% de la superficie prevista.

MÉXICO

  • El Congreso de Baja California Sur solicitó instalar una mesa de trabajo con la SADER para definir criterios de precios justos del trigo panificable; los productores plantean un precio mínimo para el ciclo O-I 2026/27 y los subsecuentes.
  • La propuesta busca modificar las reglas de operación considerando las condiciones de cada estado, con especial relevancia para el Valle de Santo Domingo, donde la baja rentabilidad afecta también a jornaleros, transportistas y proveedores.
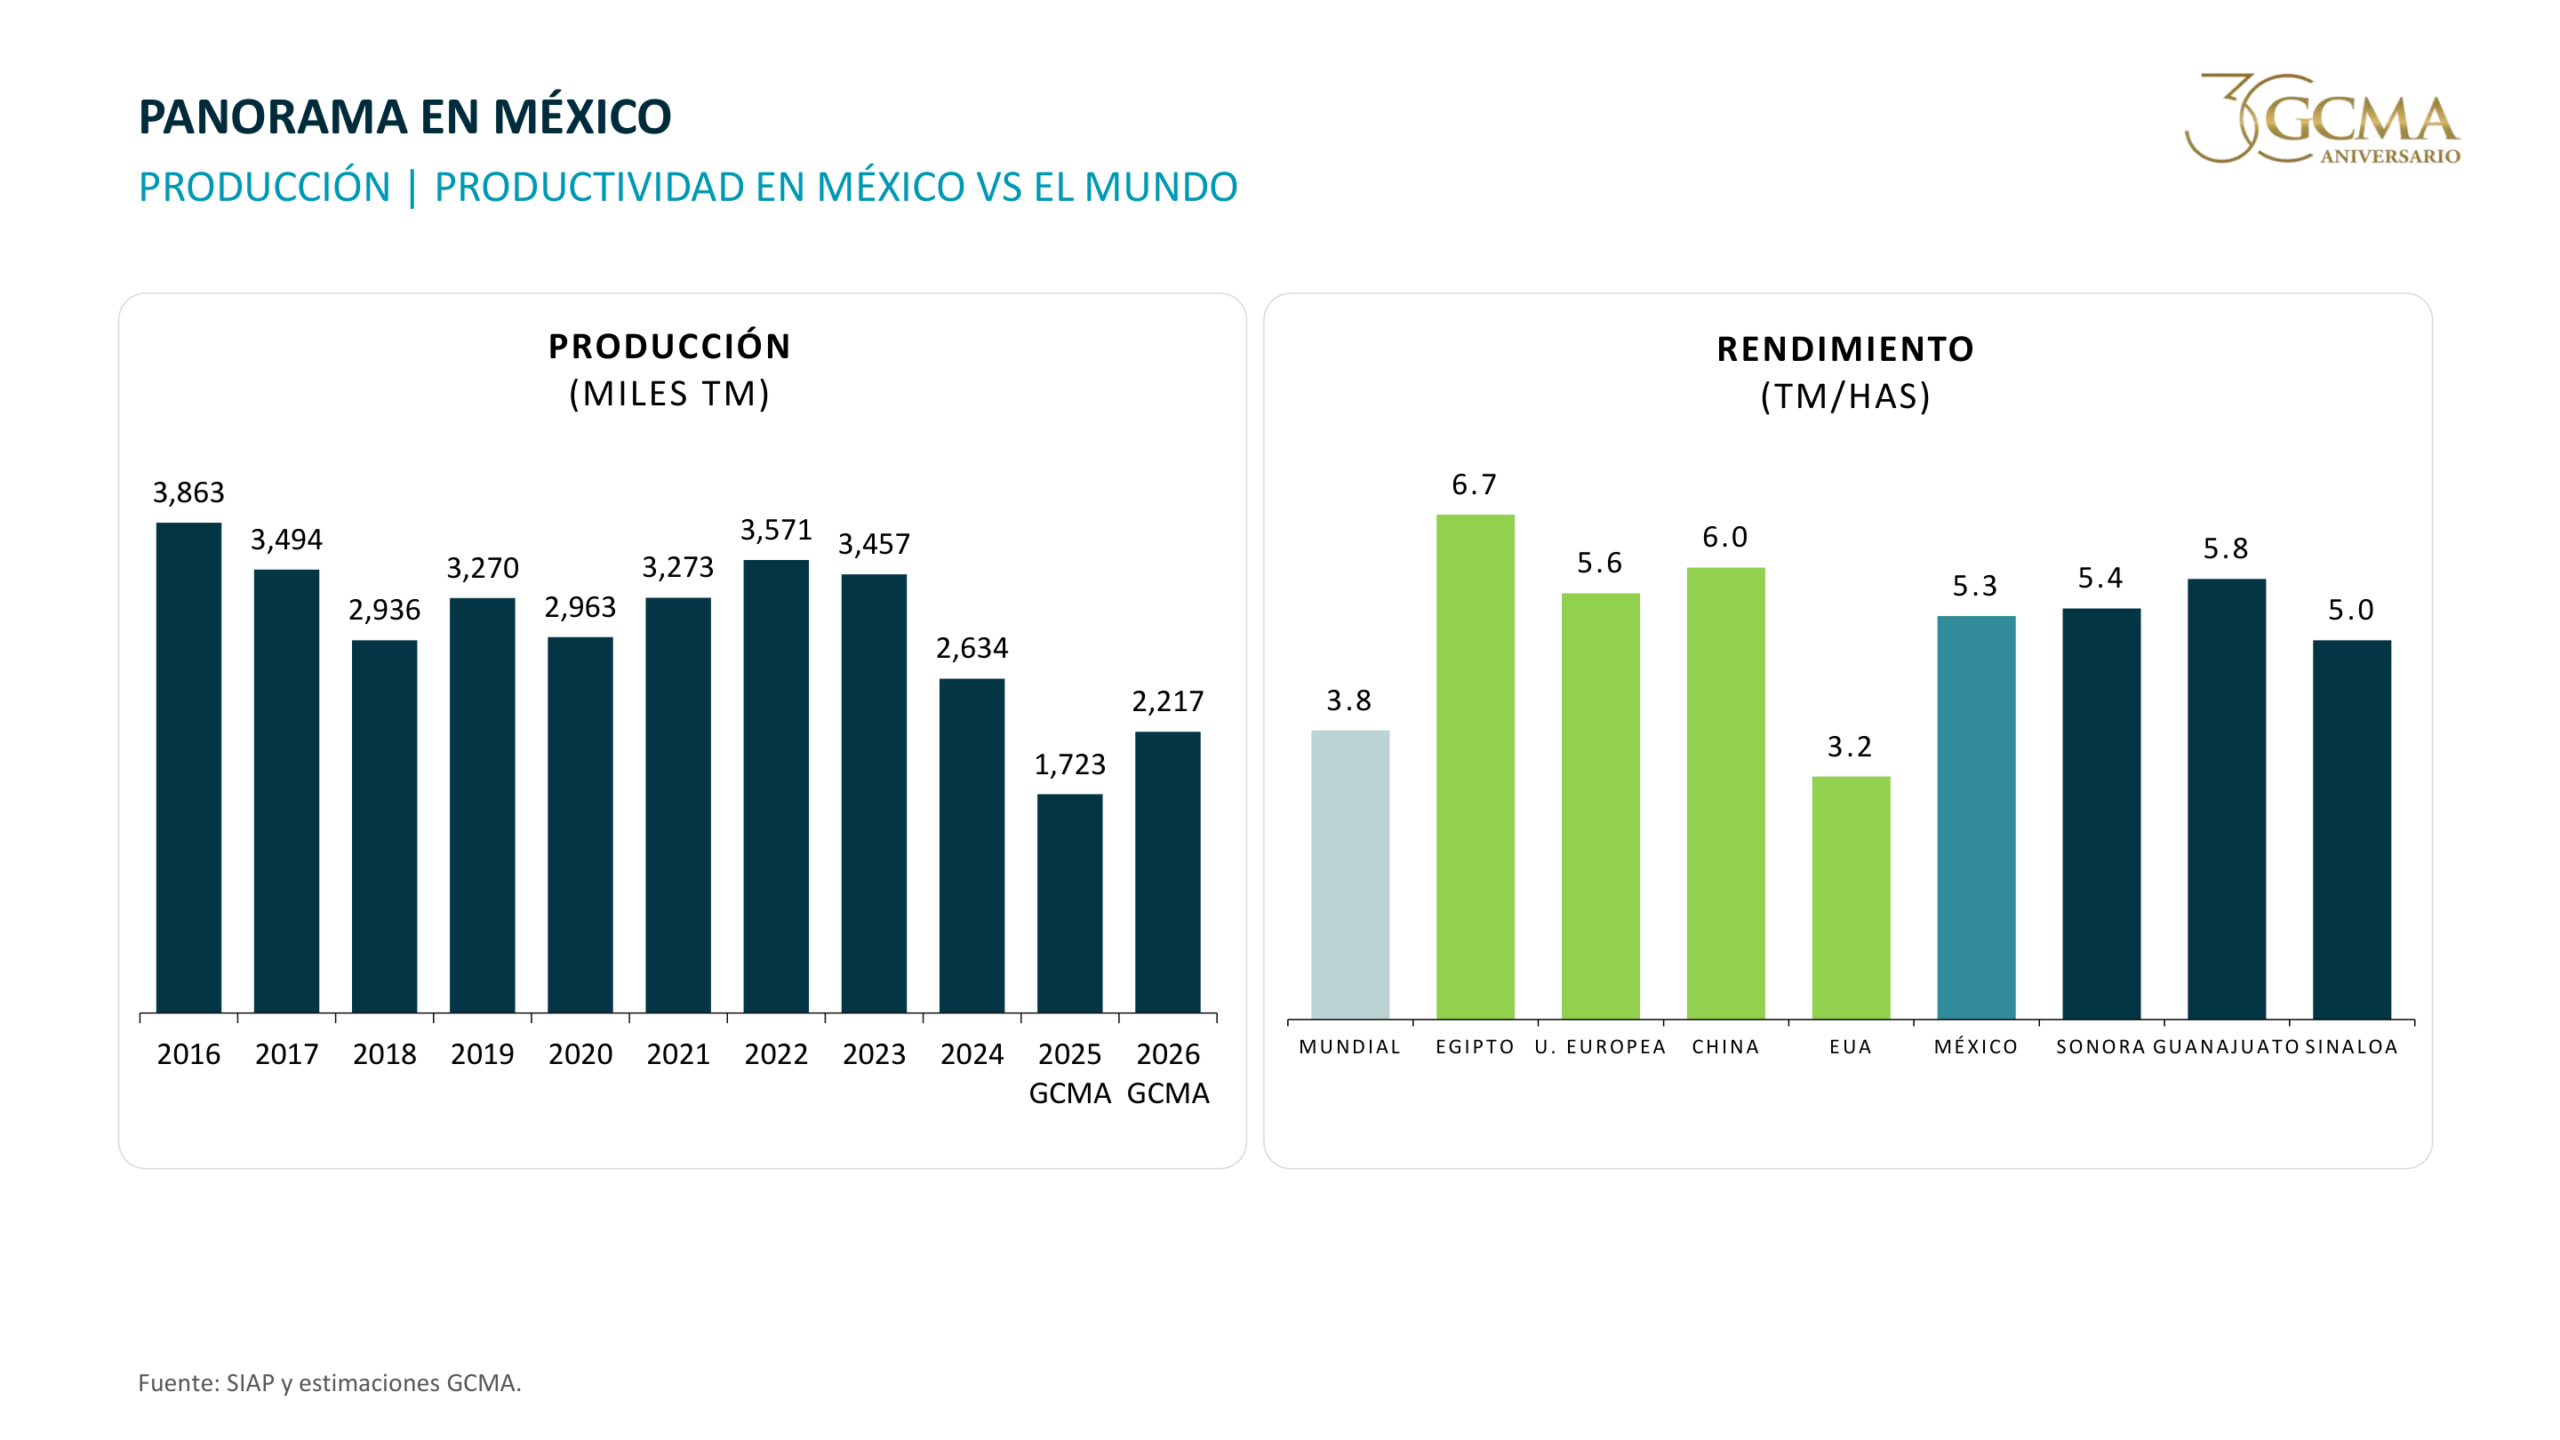
  • Las importaciones acumuladas a agosto sumaron 3.77 millones de TM, 0.8% por debajo del mismo periodo del año previo; GCMA mantiene su estimado 2026 en 5.4 millones de TM.

¿Quieres leer más? Contrata el reporte completo

Lo que leíste es una versión corta. El reporte completo trae todas las tablas, gráficas y el análisis de nuestros especialistas.

Alberto Velázquez · Gerente de Ventas · Cel. 55 6474 2708 · Ver todos los datos
¿TE INTERESA ESTE REPORTE?

Contrata el reporte completo

Lo que acabas de leer es una versión corta de este reporte. Para consultar el reporte completo, con todas sus tablas, gráficas y análisis, contacta a:

Alberto Velázquez

GERENTE DE VENTAS

Cel. 55 6474 2708  ·  Tel. 55 2455 9720 ext. 106
avelazquez@gcma.com.mx

Todos los derechos reservados GCMA.