Resumen semanal agroalimentario
Lo más relevante de la semana en granos, hortofrutícola y pecuario: futuros, precios de indiferencia, productos alcistas y bajistas, y los comentarios de nuestros analistas.
Te presentamos lo más relevante acontecido en la semana 39.
Del 21 al 25 de septiembre 2026.
GRANOS Y OLEAGINOSAS
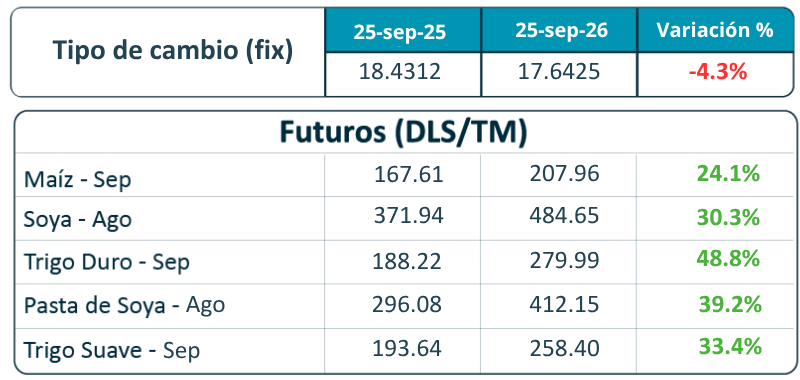
Tipo de cambio FIX y variación de los futuros.
- Maíz
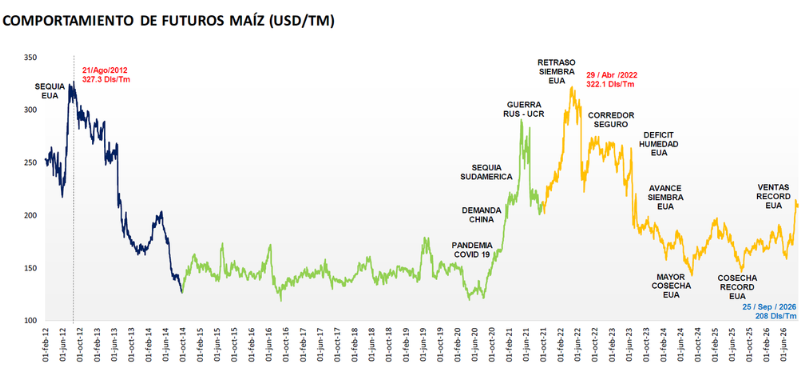
El maíz baja en Chicago, en simpatía con la reacción bajista del mercado de la soya y por el hecho de que tampoco el maíz aparece en la lista de productos que se verían favorecidos por una reducción en los aranceles que China les impone a las importaciones agrícolas desde los Estados Unidos. Del lado de los argumentos bajistas se agrega el avance de la cosecha del cereal estadounidense.
Comparativo del precio futuro de Maíz al 25 de septiembre de 2026 (208 USD/TM).
- Trigo
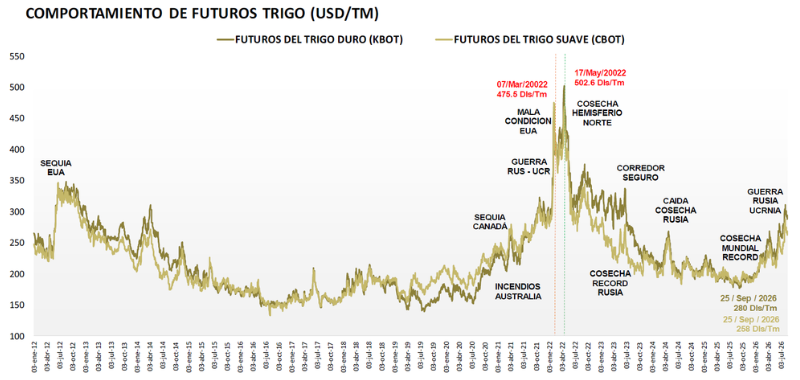
El trigo baja en las bolsas estadounidenses, en medio de las ventas que siguen ejecutando los fondos de inversión, con epicentro en el mercado de la soya. Mientras tanto, en la zona del Mar Negro los ataques cruzados continúan. Al respecto, el presidente ucraniano dijo que el ejército ucraniano atacó instalaciones petroleras rusas en la región de Krasnodar y dos plantas de defensa rusas en las regiones de Tula y de Vorónezh. En paralelo, las fuerzas rusas atacaron diversos objetivos en Kiev y en Járkov. En concreto, el comercio agrícola por el Mar Negro sigue fuertemente restringido.
Comparativo del precio futuro de Trigo Duro al 25 de septiembre de 2026 (280 USD/TM).
Comparativo del precio futuro de Trigo Suave al 25 de septiembre de 2026 (258 USD/TM).
- Soya
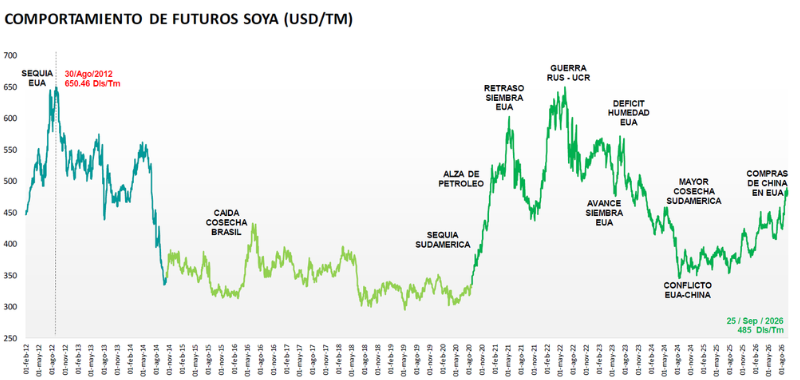
La soya baja desde la sesión nocturna de Chicago, en la espera de que la Casa Blanca comunique hoy los “acuerdos” a los que se habrían llegado entre EUA y China tras la reunión de los presidentes de ambos países la semana pasada. Mientras tanto, los inversores reaccionan en modo bajista a un artículo de la agencia Reuters donde se destaca que “China se dispone a reducir los aranceles de una amplia gama de productos agrícolas estadounidenses, pero la soya quedó excluida de la lista de reducción arancelaria publicada por el Ministerio de Comercio”.
Comparativo del precio futuro de Soya al 25 de septiembre de 2026 (485 USD/TM).
- Pasta de Soya
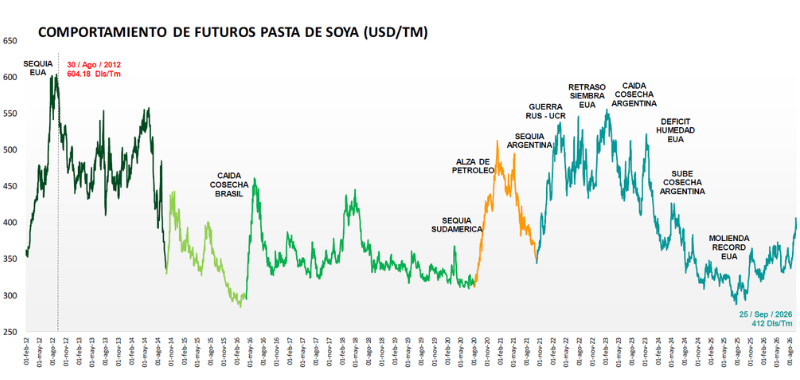
Comparativo del precio futuro de Pasta de Soya al 25 de septiembre de 2026 (412 USD/TM).
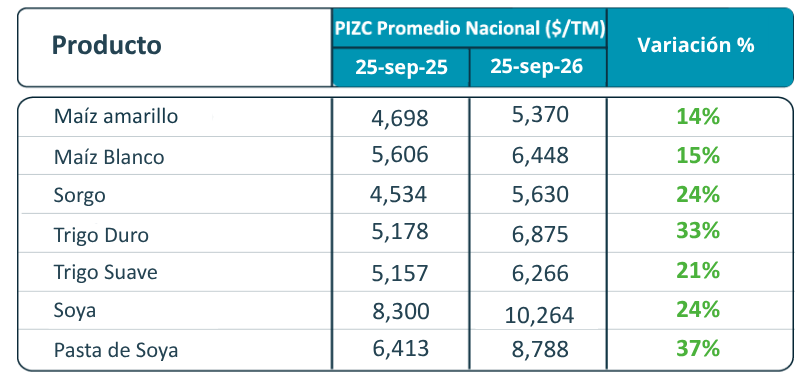
Te presentamos el comportamiento de los precios de indiferencia de algunos granos y oleaginosas del pasado 25 de septiembre del 2026:
HORTOFRUTÍCOLA
Productos que registraron las mayores variaciones semanales, en el precio de mayoreo en Central de Abastos de CDMX:
Hortalizas:
• Alcista:
- Nopal Verdura: Registró el incremento más severo de la categoría con un repunte del 17.19%, pasando de $64.00 a $75.00 por ciento. La menor producción en Morelos y CDMX, junto con una demanda que se mantiene constante, impulsó un incremento relevante en el precio, con presión alcista que podría mantenerse en el corto plazo.
- Hortalizas que registraron alzas de precio: Calabacita Italiana 15.04% ($6.50), Brócoli 6.90% ($15.50), Chile Poblano 3.29% ($22.00), Cebolla Bola Blanca 2.86% ($36.00) y Chile Jalapeño 0.72% ($21.00).
• Bajista:
- Pepino: Registró un notable descenso del -23.68%, descendiendo de $13.30 a $10.15 $/kg. El descenso se registró ante una oferta suficiente y una calidad predominantemente regular, con afectaciones por exceso de humedad en las zonas con menor protección.
- Otras hortalizas que bajaron de precio: Lechuga Romanita Mediana -26.32% ($7.00 por pieza), Chile Serrano -16.11% ($25.00), Papa Blanca -10.45% ($15.00), Melón Cantaloupe -9.33% ($17.00) y Ajo Morado -0.83% ($59.50).
Frutas:
• Alcista:
- Uva Globo Roja: Lideró las alzas frutícolas con un repunte del 11.49%, escalando de $43.50 a $48.50 $/kg. El alza se presentó ante una oferta limitada que actualmente depende principalmente de producto importado.
- Otras frutas que presentaron incremento fueron: Uva Superior 3.87% ($59.00), Plátano Tabasco 7.14% ($7.50), Fresa 4.44% ($40.00) y Limón Persa 4.53% ($15.00).
• Bajista:
- Naranja Valencia Mediana: Sufrió la mayor caída del segmento con un descenso del -10.08%, descendiendo de $18.35 a $16.50 $/kg. Profundizó su descenso ante una mayor disponibilidad proveniente de nuevas floraciones y una calidad irregular que ha limitado la demanda.
- Otros productos que mostraron descensos en el precio fueron: Limón Mexicano -8.68% ($30.00), Toronja -6.13% ($15.30), Aguacate Hass -5.41% ($35.00), Piña Mediana -4.55% ($31.50 por pieza), Durazno -4.00% ($48.00), Mango Manila -3.79% ($31.75) y Mango Ataulfo -3.75% ($38.50).
PECUARIO
• Bovino:
- En EUA, los precios del ganado se mantienen estables; sin embargo, persiste presión a la baja en el ganado gordo, debido a que los empacadores han reducido sus compras y el volumen de sacrificio, aprovechando márgenes positivos y limitando la demanda de ganado.
- Las importaciones de carne bovina fresca de EUA totalizaron 36.6 mil tm, con un incremento semanal de 13%. El acumulado alcanza 1.405 millones de tm, 19% más que el año anterior.
- Desde México se importaron 4.9 mil tm, 7% menos semanal; sin embargo, el acumulado asciende a 195.1 mil tm, manteniéndose 25% por arriba del año anterior.
- En México, los precios se mantienen relativamente estables. Continúa la expectativa positiva entre los productores del norte ante la reapertura de San Jerónimo para la exportación de ganado, punto que opera con un promedio de 800 cabezas diarias. Además, se espera que en los próximos 30 días reabra Puerto Palomas, Chihuahua, lo que ampliaría la capacidad de exportación hacia EUA. En el mercado nacional, el ganado flaco mantiene una ligera tendencia al alza, mientras que el ganado gordo continúa bajo presión por una mayor oferta disponible.
• Cerdo:
- En EUA, el inventario porcino al 1 de septiembre se ubicó en 74.3 millones de cabezas, 2% menos anual. El hato reproductor disminuyó 1% y los cerdos para mercado 2%. Además, la producción de lechones entre junio y agosto cayó 2%, ante una reducción de 3% en las cerdas paridas. Sin embargo, la productividad mejoró a 11.96 lechones por camada, compensando parcialmente la menor disponibilidad de animales, por lo que los precios aun podrían mantener presión a la baja en el mediano plazo.
- Las exportaciones de carne de cerdo alcanzaron 32.09 mil tm, con un aumento semanal de 16%. No obstante, el acumulado asciende a 1.283 millones de tm, 15% superior al año anterior.
- México continúa como principal destino con 16.7 mil tm, con un importante aumento semanal de 25%; acumula 594 mil tm, 27% más que en 2025.
- Los precios nacionales del cerdo se mantienen estables, apoyados por una buena demanda nacional y por piaras ajustadas.
• Pollo:
- Precios a la baja, ante ventas que no han repuntado como se esperaba y una oferta que continúa siendo suficiente para cubrir la demanda.
• Huevo:
- Precios a la baja, presionados por menores ventas y una oferta abundante. Para las próximas semanas se espera una recuperación gradual de los precios, apoyada por una mayor demanda estacional de cara a Día de Muertos y las festividades de fin de año.
Revisión Semanal de Cosechas, Presas y Perspectivas de Siembra Semana 39
- La sequía en el sur y sureste del país se extiende más allá de los granos hacia frutales, con afectaciones ya reportadas en papaya, limón y mango en Chiapas y Oaxaca, entidad esta última que es importante productora de cítricos, mango y papaya aunque no sea tan visible en el circuito comercial nacional.
- La estimación de producción de maíz para todo el año se ubica en 22.7 MTM, lo que representaría una de las cosechas más bajas desde 2012 y marca una tendencia preocupante a la baja en un contexto de demanda creciente, lo que inevitablemente se traducirá en mayores importaciones.
- Las presas de Sinaloa superan ya el 52% de llenado con perspectiva de alcanzar más del 60% con la llegada de ciclones, representando una situación significativamente mejor que el año anterior y generando un panorama favorable para las siembras del ciclo otoño-invierno, aunque la rentabilidad sigue siendo la principal limitante para los productores.
- De concretarse buenas siembras de maíz en Sinaloa en el OI, el alivio en producción nacional no se reflejaría sino hasta mayo o junio de 2027, por lo que las presiones sobre disponibilidad e importaciones se mantendrán durante todo el próximo año.
Más reportes de la semana
Semáforo Agroalimentario
Clasifica los productos por relevancia y nivel de riesgo, con precios al productor, en medio mayoreo, mayoreo y autoservicio.
Consultar reporte
Nota del Mercado de Maíz
Lo más relevante del mercado nacional e internacional, con precios por ciclo en las principales regiones productoras y tipo de cambio.
Consultar reporte
Nota del Mercado de Frijol
Mercado nacional e internacional del frijol, con precios por ciclo en las principales regiones productoras y comparativos por variedad.
Consultar reporte